Adelanto de efectivo con tarjeta: lo que te cuesta de verdad sacar $500
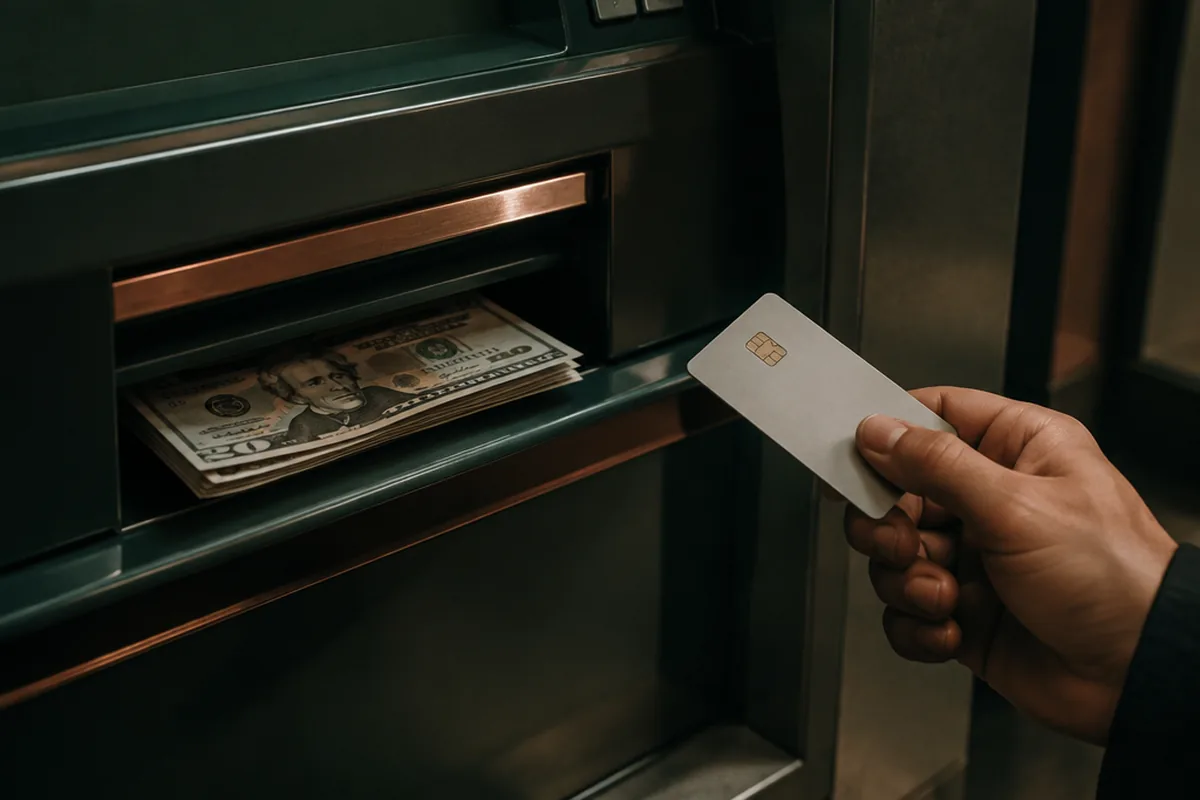
La tarjeta de crédito entra en el cajero igual que la de débito, y el dinero sale igual. Lo que cambia es la factura que llega después. Un adelanto de efectivo tiene su propia comisión, su propio APR (más alto) y empieza a cobrar intereses el mismo día, sin el periodo de gracia que sí tienen las compras. Vamos a ver qué significa eso en dólares con un ejemplo de $500.
Los tres cargos que se apilan
La comisión del adelanto. La mayoría de los emisores cobran el 5% del importe, con un mínimo de $10. En $500 son $25. Se cobra en el acto, aunque devuelvas el dinero al día siguiente.
El APR del adelanto. Suele ser más alto que el de compras. Una tarjeta con 24.99% en compras puede tener 29.99% en adelantos, y en algunas pasa del 30%. Y empieza a correr desde el primer día.
La comisión del cajero. Si el cajero no es de tu banco, el operador suma entre $3 y $5. Esto no lo cobra tu tarjeta, pero es dinero que sale de tu bolsillo igual.
Adelanto de $500. Comisión del 5% ($25), APR del 29.99% desde el día uno y $3.50 del cajero.
- Lo devuelves en 10 días: $25 + $4.11 de interés + $3.50 = $32.61. Es un 6.5% en diez días; anualizado, unos 238%.
- Lo devuelves en 30 días: $25 + $12.32 + $3.50 = $40.82, equivalente a un APR real cercano al 99%.
- Lo pagas en seis cuotas: $90.77 al mes, $44.63 de interés. Total con comisiones: $73.13, casi un 15% del importe.
La misma compra de $500 pagada en la fecha límite, con periodo de gracia, cuesta $0.
Por qué no hay periodo de gracia
En las compras, si pagas el total del estado de cuenta antes de la fecha límite, no pagas interés. Ese es el periodo de gracia. Los adelantos quedan fuera de esa regla en casi todos los contratos: el interés se calcula día a día desde que el dinero sale del cajero. Un adelanto de $500 un lunes ya ha generado interés el martes.
Hay un matiz a tu favor, por ley. Cuando pagas más del mínimo, el emisor debe aplicar ese exceso al saldo con el APR más alto, que normalmente es el del adelanto. Así que si pagas de más, el adelanto es lo primero que se apaga.
Compras que cuentan como adelanto sin pasar por el cajero
Esto sorprende a mucha gente cuando mira el estado de cuenta. Muchos emisores tratan como adelanto de efectivo, con comisión y APR de adelanto, operaciones como estas:
- Comprar giros postales (money orders) o cheques de viajero.
- Enviar dinero por algunas aplicaciones de pago entre personas cuando se financia con tarjeta de crédito.
- Comprar criptomonedas, boletos de lotería o fichas de casino.
- Cargar saldo en ciertas tarjetas prepagadas.
- Pagar una deuda de otra tarjeta usando "cheques de conveniencia" que te manda el emisor.
Cada contrato lo define a su manera. Si vas a hacer algo de esta lista con tarjeta de crédito, mira el apartado "cash advance" o "cash-like transactions" del acuerdo antes.
Alternativas más baratas cuando hace falta efectivo
Si el apuro es de días, la opción menos mala suele ser pagar con la tarjeta directamente donde haga falta (si aceptan tarjeta) y aprovechar el periodo de gracia. Si de verdad necesitas billetes, un adelanto pequeño devuelto en una semana cuesta poco más que la comisión fija. Lo caro es dejarlo meses.
Para cantidades mayores o plazos más largos, un préstamo personal pequeño o un préstamo alternativo de una cooperativa de crédito (los PAL, con APR máximo del 28%) salen mucho más baratos. Y si estás comparando opciones de emergencia, tienes esta guía sobre préstamos de día de pago, que son la alternativa que nunca conviene.
Con ITIN
Las condiciones del adelanto son las mismas tengas SSN o ITIN; vienen en el contrato de la tarjeta. Lo que sí cambia es que las tarjetas de inicio, las que suelen abrirse con ITIN, tienen límites de adelanto más bajos (a veces $100 o $200) y APR más altos. En una tarjeta asegurada con depósito de $300, sacar $150 en efectivo te cuesta mínimo $10 de comisión y te sube la utilización al 50% de golpe. Mala combinación.
- El límite de adelanto no es el límite de la tarjeta. Suele ser una fracción, y pasarte genera rechazo o cargo por exceso.
- El PIN de la tarjeta de crédito. Si nunca lo configuraste y el cajero te pide uno, el banco puede enviártelo; pero pregúntate antes si de verdad quieres sacar efectivo a 30%.
- Pagar solo el mínimo con un adelanto activo. El mínimo se reparte a criterio del banco; solo el exceso va al saldo caro.
- Creer que devolviéndolo rápido no pasa nada. La comisión del 5% se cobra siempre, aunque pagues a la mañana siguiente.
Sacar $500 de un cajero con tarjeta de crédito cuesta unos $33 si lo devuelves en diez días y más de $70 si lo arrastras seis meses. Úsalo solo como último recurso de muy corto plazo, y págalo lo primero. Para cualquier necesidad de más de un mes, un préstamo pequeño sale más barato.
Fuentes y más información
Esta guía se apoya en fuentes oficiales. Para profundizar:
Compara las condiciones reales de cada tarjeta y explica, con números, cuánto cuesta usarla mal y cuánto rinde usarla bien.
Sigue con esto
Pagar solo el mínimo de la tarjeta: cuánto te cuesta de verdad
Con $3,000 de saldo al 24.99%, el pago mínimo te lleva más de 15 años y $5,113 en intereses. Los números, y cómo cortar eso a la mitad.
Utilización de crédito: por qué pagar dos veces al mes sube tu puntaje
Con un límite de $3,000 y $1,500 de gasto, un solo pago reporta 50% de utilización. Dos pagos bien colocados lo bajan a menos del 10%. Así funciona y qué día pagar.
Cuota anual de una tarjeta: el cálculo para saber si compensa
Una tarjeta con cuota de $95 y 3% en supermercado gana a una gratis de 1.5% solo si gastas más de $880 al mes. La fórmula, con ejemplos y los errores que inflan el resultado.